


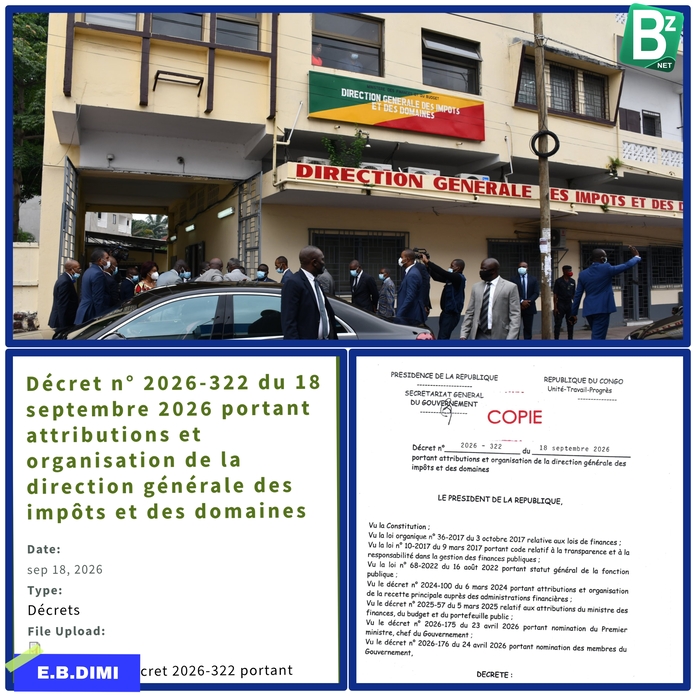
Le décret n°2026-322 du 18 septembre 2026, portant attributions et organisation de la direction générale des impôts et des domaines (DGID) voulait manifestement mettre de l’ordre dans la maison. Mais à la lecture de certaines dispositions notamment les articles 2 et 28, il risque d’y installer un casse-tête administratif, des confusions et conflits, course au pouvoir, lutte pour la survie administrative, règlement des comptes au grand damne de la mobilisation des recettes publiques.
Le texte institue un directeur général « assisté » d’un directeur général adjoint. Jusque-là, rien de révolutionnaire. Sauf que l’article 28 confie à ce dernier la coordination de cinq directions stratégiques à savoir, contrôle et audit interne, législation fiscale et contentieux, études et prévision, affaires administratives et financières, informatique.
Autrement dit, le « numéro deux » reçoit une bonne partie des leviers qui font fonctionner le « numéro un », réduisant ainsi le DG en simple spectateur avec tous les risques de conflits de compétences.
Si ce décret était appliqué en l’état, la direction générale des impôts et des domaines (DGID) deviendra un navire conduit par deux pilotes concurrents, l’exposant aux embouteillages administratifs, donc aux contreperformances.
DGA, DE L’ASSISTANT AU SECOND CENTRE DE POUVOIR
Le texte entretient une curieuse gymnastique juridique. L’article 2 présente le DGA comme un assistant, mais ne précise pas expressément qu’il agit sous l’autorité du DG.
L’article 28, lui, lui attribue directement la coordination de cinq directions sans préciser clairement si cette coordination s’exerce pour le compte du DG, sur instruction de celui-ci ou dans le cadre d’une délégation.
Le résultat ? Le DGA peut être juridiquement perçu comme détenteur d’un pouvoir propre. De quoi transformer une simple assistance en véritable quartier général parallèle.
COORDONNER OUI, MAIS POUR FAIRE QUOI EXACTEMENT ?
Le mot « coordonne » devient ici un véritable couteau suisse administratif. Coordonne-t-on l’information ? Donne-t-on des instructions ? Valide-t-on les actes ? Évalue-t-on les directeurs ? Arbitre-t-on les conflits ? Mystère.
Car, le décret ne fixe pas clairement les limites. Il ne précise pas non plus les circuits de signature, de rapportage, de délégation, de suppléance ou d’arbitrage. Les directeurs concernés pourraient ainsi se retrouver devant une question aussi simple que dangereuse, lorsqu’une instruction du DG et une orientation du DGA divergent, qui faut-il écouter ?
UNE VOITURE, DEUX VOLANTS
C’est le cœur du problème. Le DG dirige toute la DGID, tandis que le DGA coordonne un bloc stratégique considérable. Une architecture qui peut fabriquer du bicéphalisme, multiplier les instructions contradictoires et ralentir la prise de décision.
À force de vouloir renforcer l’adjoint, le décret pourrait surtout fragiliser l’unité de commandement.
Et dans une administration fiscale appelée à mobiliser des recettes publiques, le ralentissement administratif n’est pas une plaisanterie.
L’AUDIT QUI DOIT CONTRÔLER, SOUS CELUI QUI CONTRÔLE
C’est probablement là que le texte devient le plus savoureux. La direction du contrôle et de l’audit interne est chargée de contrôler la qualité des prestations des services, d’exercer le contrôle interne, de conduire les audits, de centraliser les rapports et d’évaluer l’exécution du programme d’activités.
Le paradoxe, cette direction se retrouve sous la coordination du DGA, lequel coordonne également des directions susceptibles de faire elles-mêmes l’objet d’audits.
En clair, l’instance chargée de regarder dans les comptes et les pratiques des services dépend, dans l’organisation proposée, d’un responsable qui supervise lui-même plusieurs structures entrant potentiellement dans son champ de contrôle, donc le DGA.
La question de l’indépendance de l’audit n’est donc plus un détail rédactionnel. Elle touche directement à sa crédibilité. Qui audite qui ? Et surtout, qui garantit que le rapport arrive sans filtre là où il doit arriver ?
DEUX PILOTES POUR UNE MÊME ROUTE
Autre curiosité, la cellule de suivi des réformes et de la gouvernance relève directement du DG et suit, pour son compte, les actions de modernisation.
Dans le même temps, la direction des études et de la prévision, placée sous la coordination du DGA, doit-elle aussi initier et piloter la modernisation et assurer le suivi de la mise en œuvre des réformes fiscales.
Deux structures, deux circuits de pilotage, des missions qui se chevauchent. La réforme risque ainsi de produire son propre embouteillage administratif.
LES LEVIERS CONCENTRÉS AU MÊME ENDROIT
Audit, droit fiscal, études, finances, informatique, le portefeuille confié au DGA n’est pas une simple petite annexe administrative.
Il concentre des leviers de contrôle, d’expertise, d’information, de prévision, de gestion des moyens et de maîtrise numérique.
Une telle concentration peut donner au DGA une position informationnelle et fonctionnelle particulièrement puissante, jusqu’à lui permettre de peser sur une grande partie des décisions de la DGID.
LE RISQUE, UNE DGID QUI S’ESSOUFFLE À FORCE DE SE PARTAGER
Le danger n’est donc pas la présence d’un directeur général adjoint. Une administration fiscale de cette dimension peut parfaitement justifier un tel poste.
Le véritable problème réside dans l’architecture retenue. Un responsable officiellement chargé d’assister le DG, mais auquel le décret attribue des leviers transversaux si importants que la frontière entre assistance et pouvoir autonome devient dangereusement floue.
Si rien n’est clarifié, si le décret n’est pas modifié avant la nomination du DGA, ou s’il n’est simplement pas retiré ou mis en veilleuse, les conséquences pourraient dépasser les querelles de bureaux.
Emergeront alors en lieux et place de l’efficacité, conflits de compétence, instructions concurrentes, hésitations des directeurs, rétention d’informations, contournement des responsabilités, chevauchement des réformes et dilution du décideur final.
Ce qu’une administration fiscale moderne devrait forcément éviter, si elle vise la performance.
IMPOSSIBLE DE ROULER AVEC DEUX CONDUCTEURS
Le principe est élémentaire. Celui qui répond de toute la DGID doit disposer clairement du pouvoir d’instruction, d’évaluation, de contrôle et d’arbitrage sur l’ensemble de ses structures.
Le DGA peut coordonner, harmoniser, suivre et rendre compte, mais pour le compte du DG et dans les limites de délégations clairement établies.
À défaut, le décret risque de transformer une volonté de modernisation en laboratoire de confusion. Et lorsqu’il s’agit de l’administration chargée de sécuriser les recettes de l’État, l’efficacité ne devrait pas être sacrifiée sur l’autel d’une rédaction ambiguë.
La DGID a besoin d’un commandement lisible, d’un audit indépendant et de responsabilités sans zones grises. Sinon, ce ne sont plus seulement les impôts qui risquent de se perdre dans les couloirs. Mais, c’est l’efficacité de toute la machine fiscale qui sera bloqué.
ADMINISTRATION FISCALE, PAS UN THEATRE
Une administration fiscale n’est pas un théâtre où chacun peut entrer avec son propre scénario. Elle a besoin d’une chaîne de commandement lisible, d’un audit réellement indépendant et de responsabilités parfaitement identifiables.
Le document recommande justement de rattacher directement l’audit au DG, de préciser la subordination du DGA et de distinguer clairement les missions de réforme.
Sinon, la DGID pourrait finir avec un étrange spectacle où un directeur général officiellement responsable de tout, un adjoint qui coordonne presque tout ce qui compte, des directions qui se demandent à qui rendre des comptes et un audit qui risque de devoir regarder dans plusieurs directions à la fois.
Sans clarification, instructions contradictoires, rétention d’informations et dilution des responsabilités pourraient gripper la machine fiscale. À la DGID, le problème n’est donc pas d’avoir un adjoint, mais de savoir clairement… qui commande.
BRAZZA NET MEDIA, le visage de la vérité absolue : +242 06 662 88 75, ebdimix@gmail.com